Inhalt
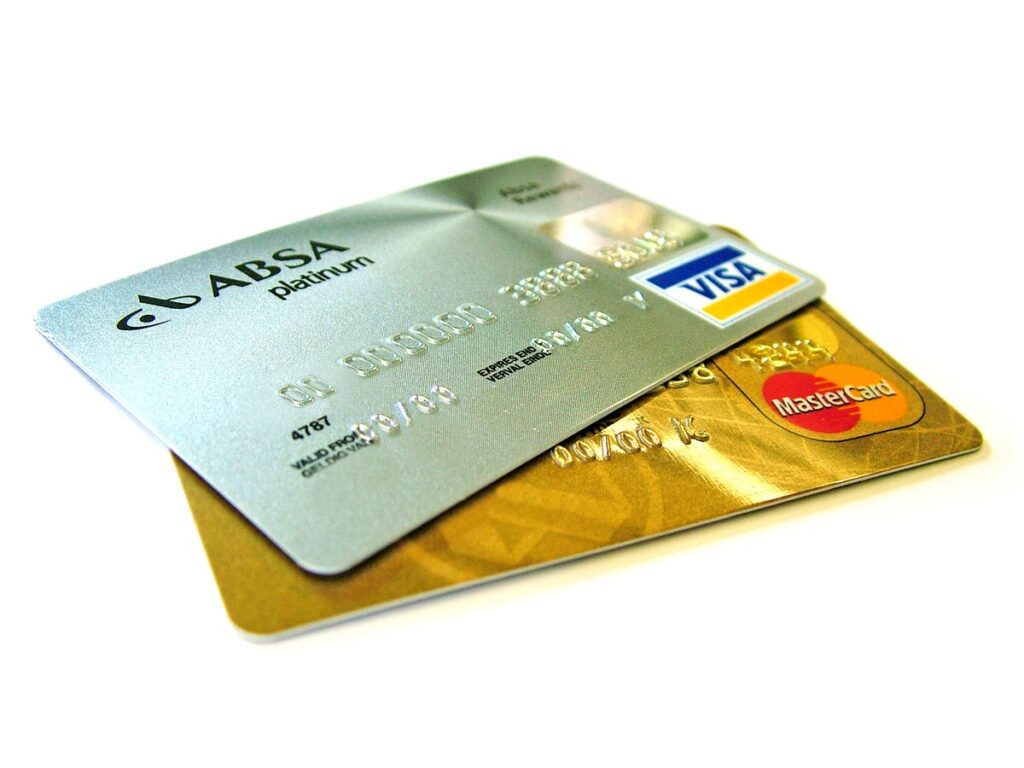
Kurzantwort: Visa und Mastercard sind zwei Zahlungsnetzwerke, die selbst keine Karten ausgeben. Beide vergeben Lizenzen an Banken, die Karten herausgeben und Händler anschließen. Für dich als Kunde entscheidet deshalb die Bank über Gebühren, Kreditrahmen, Versicherungen und Kartentyp. Der Unterschied zwischen den beiden Logos ist im Alltag in Europa minimal.
Die Bank bietet dir eine Karte an, mal mit Visa-Logo, mal mit Mastercard-Logo. Viele fragen sich, welche besser ist. Die ehrliche Antwort: Das Logo ist der kleinste Teil der Entscheidung.
Beide Firmen betreiben das Netz, über das die Zahlung vom Händler zu deiner Bank läuft. Was die Karte kostet, ob sie Kredit gibt oder sofort vom Konto abbucht, was sie im Ausland kostet, das steht im Vertrag mit deiner Bank. Nicht bei Visa, nicht bei Mastercard.
Hier siehst du in einer Tabelle, was die beiden Netzwerke trennt, was sie gemeinsam haben und worauf du beim Kartenantrag wirklich achten solltest.
Visa und Mastercard in der Tabelle
| Kriterium | Visa | Mastercard |
|---|---|---|
| Unternehmen | Visa Inc., Sitz in Kalifornien | Mastercard Inc., Sitz in Purchase, New York |
| Gründung | 1970 als National BankAmericard Inc., seit 1976 Visa | 1966 |
| Rolle | Netzwerk, gibt keine Karten aus | Netzwerk, gibt keine Karten aus |
| Wer die Karte ausgibt | Lizenzierte Banken | Lizenzierte Banken |
| Debitmarken in Europa | Visa Debit, V Pay (Visa Electron eingestellt) | Debit Mastercard, Maestro (Neuausgabe seit 1. Juli 2023 beendet) |
| Interchange-Deckel in der EU | 0,3 % Kreditkarte, 0,2 % Debitkarte | 0,3 % Kreditkarte, 0,2 % Debitkarte |
| Umsatz | 35,9 Mrd. US-Dollar (2024) | 22,2 Mrd. US-Dollar (2022) |
| Gebühren, Limit, Versicherung | Legt die Bank fest | Legt die Bank fest |
Was Visa und Mastercard tatsächlich tun
Wikipedia nennt beide „Dachmarkengesellschaften“. Sie vergeben weltweit Lizenzen an Banken, und zwar zwei Arten: Issuing-Lizenzen für die Ausgabe von Karten und Acquiring-Lizenzen für die Abrechnung mit Händlern. Die Netzwerke selbst haben keinen Vertrag mit dir.
Das ist der Unterschied zu American Express und Diners Club. Diese beiden geben ihre Karten selbst heraus und schließen die Händler selbst an. Bei Visa und Mastercard steht immer eine Bank dazwischen.
Daraus folgt das Vier-Parteien-System: Karteninhaber, kartenausgebende Bank (Issuer), Händlerbank (Acquirer) und Händler. Das Netzwerk verbindet die beiden Banken und kassiert dafür Gebühren von beiden.
Woher das Geld kommt
Bei jeder Zahlung zahlt der Händler ein Disagio an seine Bank. Ein Teil davon, das Interbankenentgelt oder Interchange, geht an deine Bank. Seit der EU-Verordnung 2015/751 ist dieses Entgelt gedeckelt: höchstens 0,3 Prozent bei Kreditkarten und 0,2 Prozent bei Debit- und Prepaidkarten für Zahlungen innerhalb des Europäischen Wirtschaftsraums.
Der Deckel gilt für beide Netzwerke gleich. Für Händler in Europa macht es deshalb kaum einen Unterschied, ob du mit Visa oder Mastercard zahlst. Vor der Verordnung war das anders, damals lagen die Entgelte deutlich höher.
Kartentyp: Das legt die Bank fest
„Kreditkarte“ ist ein Sammelbegriff. Wikipedia unterscheidet vier Typen, die es unter beiden Logos gibt:
Chargekarte: Du bekommst monatlich eine Rechnung, die sofort oder innerhalb von bis zu 30 Tagen fällig ist. Das ist die klassische deutsche „Kreditkarte“ der Hausbank.
Revolving-Karte: Du kannst in Raten zahlen und zahlst dafür Zinsen. Diese Form ist in den USA Standard und in Deutschland bei Direktbanken verbreitet.
Debitkarte: Der Betrag geht sofort vom Girokonto ab. Visa Debit und Debit Mastercard sind seit einigen Jahren die Standardkarte vieler Banken.
Prepaid-Karte: Du zahlst nur aus vorher aufgeladenem Guthaben.
Welchen Typ du hast, steht auf der Karte klein gedruckt, meist als „Debit“ oder „Credit“. Das ist für Hotels und Mietwagen wichtiger als das Logo, weil viele Anbieter für die Kaution eine echte Kreditkarte verlangen.
Maestro, V Pay und die Girocard
Jahrzehntelang trugen deutsche Girocards ein zweites Logo, meist Maestro von Mastercard oder V Pay von Visa. Damit funktionierte die Karte auch im Ausland. Mastercard hat die Ausgabe neuer Maestro-Karten zum 1. Juli 2023 eingestellt. Bestehende Maestro-Karten gelten laut Wikipedia bis Ende 2027.
Als Ersatz geben Banken jetzt Debit Mastercard oder Visa Debit aus, entweder als zweites Logo auf der Girocard oder als eigene Karte. Für dich heißt das: Prüf beim Kartentausch, ob die neue Karte noch eine Girocard-Funktion hat. Falls du bei Händlern zahlst, die nur Girocard akzeptieren, brauchst du diese Funktion weiterhin.
Worauf du beim Antrag achten solltest
Vergleich die Banken, das Netzwerk spielt dabei kaum eine Rolle. Die Fragen: Jahresgebühr? Fremdwährungsgebühr bei Zahlungen außerhalb des Euroraums? Gebühr fürs Abheben am Automaten? Charge, Revolving oder Debit? Gibt es Reiseversicherungen, und was ist die Bedingung dafür?
Zur Verbreitung: In Deutschland besaßen 2017 laut Wikipedia 36 Prozent der Bevölkerung eine Kreditkarte, mit steigender Tendenz. Eingesetzt wurde sie laut Bundesbank aber nur bei jedem 67. Bezahlvorgang. Mastercard nennt für 2014 rund 35 Millionen Akzeptanzstellen weltweit und etwa 515.000 in Deutschland. Visa hielt 2010 weltweit einen Marktanteil von rund 65 Prozent.
Wer viel reist, nimmt oft eine Karte von jedem Netzwerk mit. Fällt ein System aus oder akzeptiert ein Händler nur eines, bleibt die zweite Karte. In Europa ist das selten nötig, beide Netze sind fast überall gleich stark vertreten.
Häufige Fragen
Ist Visa oder Mastercard besser?
Keines von beiden. Beide sind Netzwerke mit nahezu gleicher Akzeptanz. Besser oder schlechter ist die Karte, die deine Bank darauf aufbaut.
Wo wird Visa oder Mastercard nicht akzeptiert?
Wo ein Händler nur Girocard akzeptiert, hilft keines der beiden Logos. Weltweit sind beide Netzwerke bei den großen Anbietern flächendeckend vertreten.
Was ist der Unterschied zwischen Visa Debit und Visa Kreditkarte?
Bei Visa Debit wird sofort vom Konto abgebucht. Die Kreditkarte sammelt die Umsätze und rechnet sie monatlich ab. Das Netzwerk ist bei beiden dasselbe.
Warum gibt es keine neuen Maestro-Karten mehr?
Mastercard hat die Ausgabe zum 1. Juli 2023 beendet. Nachfolger ist die Debit Mastercard, die auch online funktioniert. Alte Maestro-Karten laufen bis Ende 2027 aus.
Wer legt den Kreditrahmen fest?
Die kartenausgebende Bank, anhand deiner Bonität. Visa und Mastercard haben damit nichts zu tun.
Kann ich beide Karten haben?
Ja. Viele Reisende führen eine Visa und eine Mastercard, um bei Ausfällen oder Einzelfällen der Nichtakzeptanz eine Alternative zu haben.
Quellen
Das passt dazu
Drei Artikel, die dieselbe Frage von einer anderen Seite angehen:
- Unterschied zwischen Zement und Beton: Tabelle und Erklärung
- Unterschied zwischen Yukata und Kimono: Tabelle mit 8 Merkmalen
- Unterschied zwischen Yufka und Dürüm: Tabelle und Erklärung
Geschrieben von Jonas, Redaktion smarterklärt.de — er erklärt hier Begriffe und Zusammenhänge in einfacher Sprache.